
国税庁の公表資料に基づき、特に誤解されやすい「30万円の基準」「50万円の特別控除」「所有期間5年」「相続した日本刀の取得費」を区別して解説します。
日本刀を売却するとき、「買取金額に税金がかかるのではないか」「確定申告が必要になるのではないか」と心配される方もいらっしゃるでしょう。
特に、親や祖父母から相続した日本刀、長年自宅で保管していた刀、思いがけず高額査定となった刀などは、購入価格が分からないことも多く、税金の判断が難しく感じられるかもしれません。
しかし、日本刀を売ったからといって、必ず所得税が発生するわけではありません。重要なのは、売却金額そのものではなく、どのような資産を売り、実際にどれだけの利益が生じたかという点です。
この記事では、創業70年以上の日本刀専門店である株式会社丸英刀剣が、日本刀を売却した際の税金について、譲渡所得の基本的な仕組みから確定申告まで、初めての方にも分かりやすく解説します。
日本刀を売却すると所得税がかかるのか
日本刀の売却代金がすべて課税対象になるわけではない
日本刀を専門店へ売却して代金を受け取った場合、その金額すべてに所得税がかかるわけではありません。
個人が所有していた資産を売却して得た利益は、原則として譲渡所得の対象となります。ただし、資産の種類や利用状況、売却の目的によって、課税される場合と課税されない場合があります。
例えば、100万円で購入した日本刀を80万円で売却した場合、単純な比較では20万円の損失が生じています。この取引では売却代金を受け取っていますが、利益は発生していません。
反対に、20万円で購入した日本刀が100万円で売れた場合には、購入時より80万円高く売却できたことになります。この差額が譲渡所得を考える出発点です。
ただし、実際の税務上の計算では、売却に直接必要だった費用や特別控除なども考慮します。
美術品としての日本刀と生活用動産の違い
国税庁では、家具、衣服、通勤用の自動車など、生活に通常必要な動産を売却した場合の所得について、原則として非課税としています。
一方、貴金属、宝石、書画、骨董品、美術工芸品などで、1個または1組の価額が30万円を超えるものについては、生活用動産の非課税規定の対象から除かれます。
日本刀は、美術品や骨董品として取引されることが多いため、この区分を確認する必要があります。
ただし、日本刀であれば必ず一律に同じ税務上の扱いになるわけではありません。作品の性質、所有目的、取引実態などによって判断が必要です。
国税庁も、生活用動産と美術品等を区別して説明しています。
30万円を超えたら必ず税金がかかる?
ここで注意したいのが、30万円という金額です。
30万円は、所得税の金額や確定申告の必要性を直接決める基準ではありません。
美術工芸品などについて、生活用動産の非課税規定から除外されるかを判断する際の価額基準です。
そのため、50万円で日本刀を売却したとしても、取得費や譲渡費用を差し引いた結果、利益が生じていなければ、通常その売却について課税される譲渡所得は発生しません。
反対に、高額で売れた日本刀でも、購入金額が高ければ利益は少なくなります。
売却価格だけを見て、税金がかかると決めつけないことが大切です。
日本刀の譲渡所得はどのように計算する?
譲渡所得の基本的な計算方法
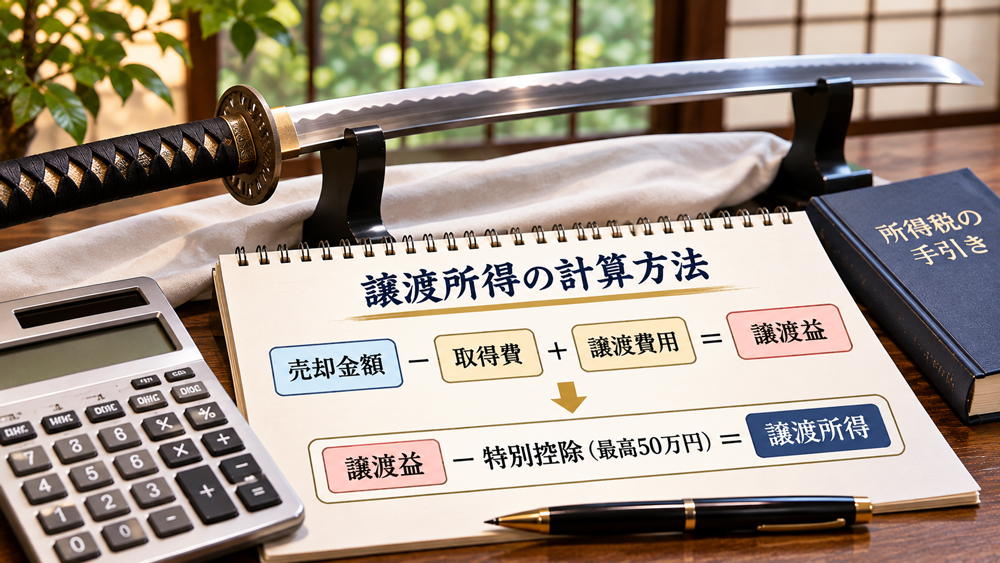
日本刀の売却が総合課税の譲渡所得に該当する場合、基本的には次のように計算します。
譲渡益の計算
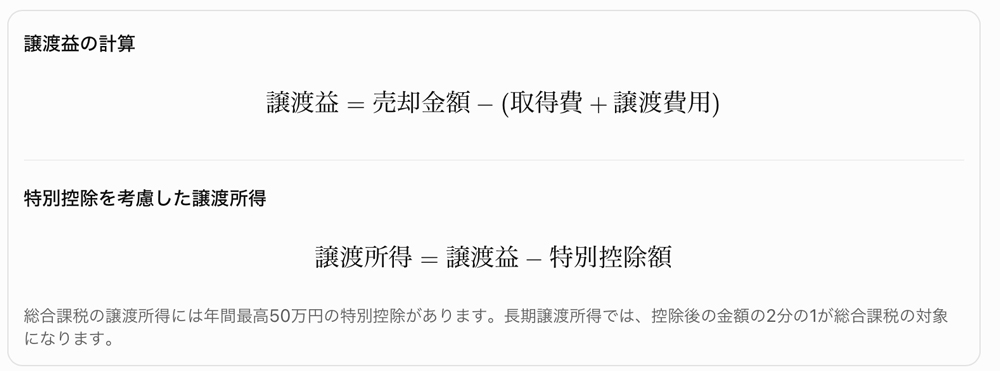
総合課税の譲渡所得には年間最高50万円の特別控除があります。長期譲渡所得では、控除後の金額の2分の1が総合課税の対象になります。
取得費とは、日本刀を購入したときの代金などです。購入時の手数料や取得のために必要だった費用も、内容によって含まれます。
譲渡費用とは、売却のために直接かかった費用です。例えば、売却に伴う仲介手数料や、取引に直接必要だった運送費などが該当する可能性があります。
一方、日常的な保管費用や、売却とは直接関係のない維持費がすべて譲渡費用になるわけではありません。
具体的な計算は国税庁の譲渡所得の案内に基づきます。
50万円の特別控除とは
総合課税の譲渡所得には、年間最高50万円の特別控除が設けられています。
例えば、日本刀を売却して取得費と譲渡費用を差し引いた利益が40万円だった場合、ほかに対象となる譲渡所得がなければ、特別控除の範囲内となり、課税対象となる譲渡所得は生じません。
ただし、50万円の特別控除は日本刀1振ごとに適用されるものではありません。
同じ年に複数の日本刀や、ほかの対象資産を売却した場合には、それらの譲渡益を合わせて計算する必要があります。
また、特別控除は利益を超えて差し引くことはできません。
所有期間が5年を超えると税金の計算が変わる
日本刀を売却する際には、所有期間も重要になります。
総合課税の譲渡所得では、所有期間が5年以内の資産を売却した場合は短期譲渡所得、5年を超える資産を売却した場合は長期譲渡所得として扱われます。
| 区分 | 所有期間 | 課税対象となる金額 |
|---|---|---|
| 短期譲渡所得 | 5年以内 | 特別控除後の全額 |
| 長期譲渡所得 | 5年超 | 特別控除後の2分の1 |
例えば、長期譲渡所得に該当する日本刀を売却し、取得費と譲渡費用を差し引いた利益が150万円だったとします。
ほかに対象となる譲渡所得がなければ、50万円の特別控除を差し引いた100万円の2分の1、つまり50万円が総合課税の対象となります。
これは税金が50万円かかるという意味ではありません。実際の所得税額は、給与所得などのほかの所得や所得控除などを含めて計算します。
なお、この所有期間の判定は、土地や建物の譲渡所得に使われる「売却した年の1月1日現在」という判定とは区別する必要があります。
売却金額別に見る税金の計算例
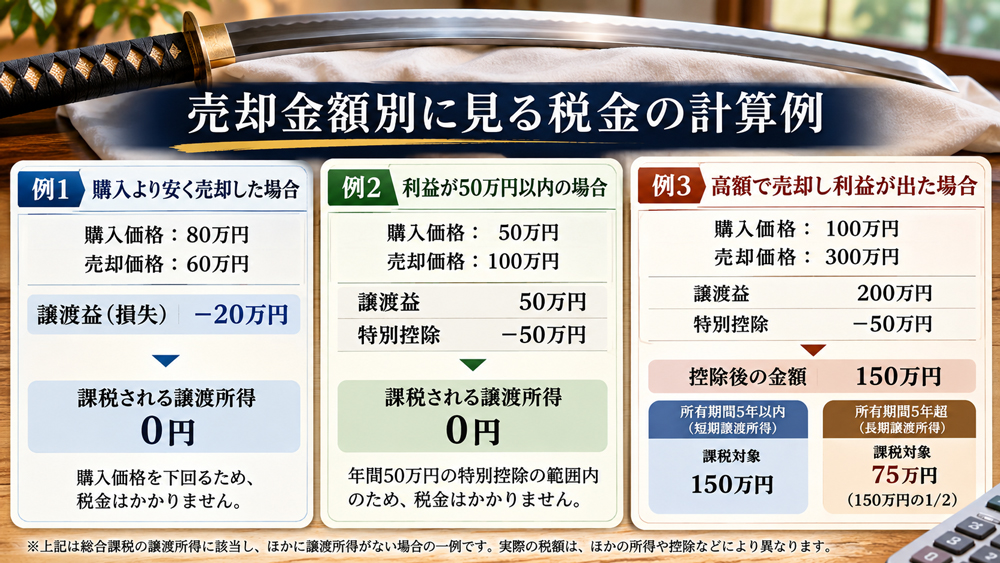
日本刀の売却価格と税金の関係を、具体的な数字で確認してみましょう。
以下は、個人が所有していた日本刀の売却が総合課税の譲渡所得に該当し、ほかに対象となる譲渡所得がない場合の単純化した例です。
80万円で購入した日本刀を60万円で売却
売却価格
600,000円
取得費
800,000円
売却損益
−200,000円
購入価格より安く売却しているため、利益は発生していません。この売却について課税される譲渡所得はありません。
ただし、鑑賞用の美術品など、生活に通常必要でない資産の売却損失は、原則として給与所得などと損益通算できません。
50万円で購入した日本刀を100万円で売却
売却価格
1,000,000円
取得費
500,000円
譲渡益
500,000円
特別控除
−500,000円
控除後の譲渡所得
0円
この例では、譲渡益が50万円であり、特別控除の範囲内に収まります。
したがって、ほかに対象となる譲渡所得がなければ、この売却について課税対象となる譲渡所得はありません。
100万円で購入した日本刀を300万円で売却
売却価格
3,000,000円
取得費
1,000,000円
譲渡益
2,000,000円
特別控除
−500,000円
控除後の金額
1,500,000円
この日本刀の所有期間が5年を超えていれば、長期譲渡所得として75万円が総合課税の対象になります。
所有期間が5年以内であれば、原則として150万円全額が総合課税の対象です。
このように、売却金額が同じでも、取得費と所有期間によって税金の計算結果は大きく変わります。
相続した日本刀を売却するときの注意点
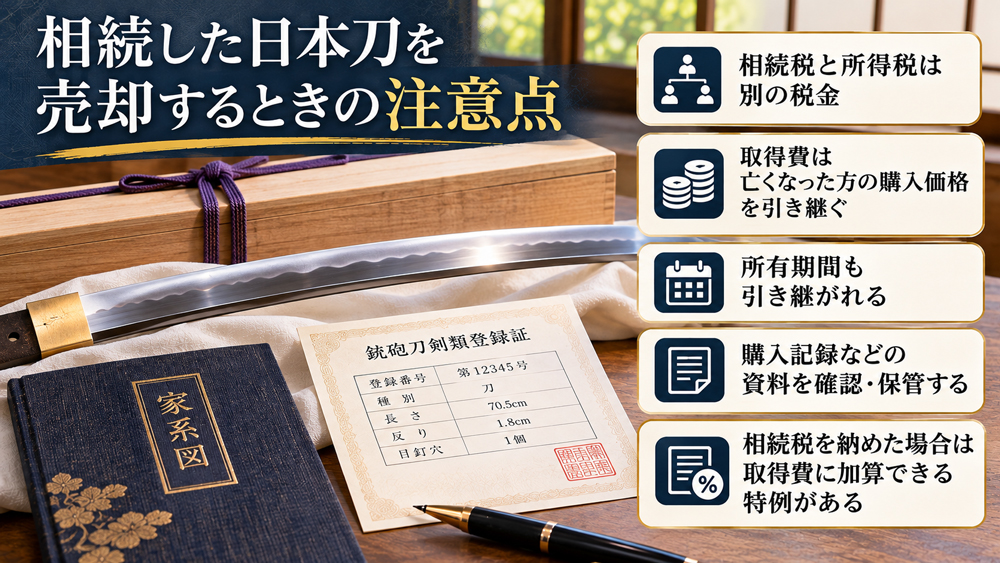
相続した日本刀にも譲渡所得が発生することがある
親や祖父母から受け継いだ日本刀を売却する場合にも、譲渡所得が発生する可能性があります。
ここで区別しておきたいのが、相続税と所得税です。
相続税は、亡くなった方から財産を取得した際に関係する税金です。一方、所得税は、相続した日本刀をその後売却し、利益が生じた場合に関係します。
相続によって日本刀を取得しただけで、直ちに譲渡所得が発生するわけではありません。
日本刀を相続した際の評価については、関連記事:受け継いだ日本刀の価値と相続時の確認事項も参考にしてください。
亡くなった方の購入価格が分かる場合
相続によって取得した資産を売却するときは、原則として亡くなった方の取得費や取得時期を引き継ぐ考え方が適用されます。
例えば、父親が100万円で購入した日本刀を子どもが相続し、その後200万円で売却した場合、相続した時点の評価額ではなく、父親の購入代金などを基に譲渡益を計算することになります。
また、所有期間についても、原則として父親が取得した時期を引き継ぎます。
そのため、相続してから間もなく売却したとしても、亡くなった方が長年所有していた日本刀であれば、長期譲渡所得に該当する場合があります。
購入価格が分からない場合はどうする?
古くから家に伝わっている日本刀では、購入時の領収書や記録が残っていないことも珍しくありません。
このような場合には、まず次のような資料を探してみましょう。
- 購入時の領収書や請求書
- 刀剣店との取引記録
- 古い売買契約書
- 購入金額が記載された帳簿
- 過去の振込記録
- 取得経緯を確認できる資料
取得費を確認できる資料が見つからない場合、税務上の取り扱いについて個別に確認する必要があります。
土地や建物などでは、取得費が不明な場合に売却価格の5%を概算取得費とする取り扱いがありますが、この規定を日本刀の売却に無条件で適用できると考えるのは適切ではありません。
日本刀のような動産については、取引の実態や適用される税務上の取り扱いを、税務署や税理士に確認してください。
相続税を納めた日本刀を売却した場合
相続税を納めた財産を一定期間内に売却した場合には、相続税額の一部を譲渡所得の取得費に加算できる特例があります。
この特例には、相続税が課税されていることや、定められた期間内に売却することなどの条件があります。
日本刀が対象になるかどうか、また具体的な加算額については、相続税の申告内容も含めて専門家に確認することが重要です。
日本刀を売った場合に確定申告は必要?
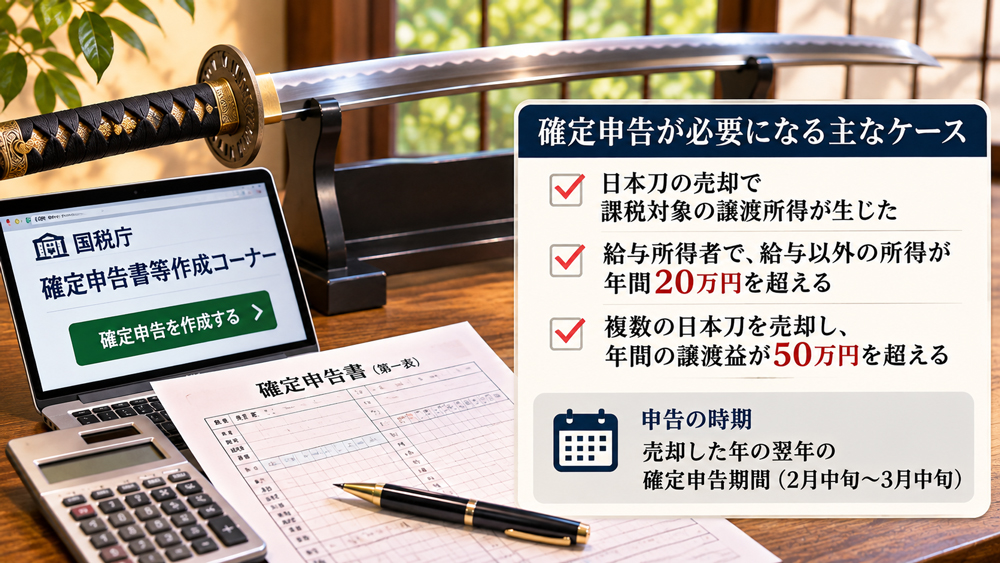
確定申告が必要になる主なケース
日本刀を売却して課税対象となる譲渡所得が生じた場合、所得税の確定申告が必要になることがあります。
例えば、会社員の方が給与以外に日本刀の売却による所得を得た場合、その所得金額やほかの所得の状況によって申告の要否が変わります。
給与所得者には、一定の条件のもとで給与所得・退職所得以外の所得金額が年間20万円以下なら所得税の確定申告が不要となる制度があります。
ただし、この20万円という金額は売却代金ではなく所得金額で判断します。また、医療費控除などのために確定申告を行う場合や、住民税の申告については別途注意が必要です。
確定申告に備えて保管しておきたいもの
日本刀の売却後は、次の記録を整理しておくと安心です。
- 売却した日本刀の品名や特徴
- 売却日と売却金額
- 買取店から受け取った売買契約書や明細
- 購入時の金額が分かる資料
- 売却に直接かかった費用の領収書
- 相続した場合は取得経緯が分かる資料
複数の日本刀を売却した場合は、1振ごとの売却金額を確認できるようにしておきましょう。
特に高額な日本刀では、売却後に過去の購入資料を探すことが難しい場合もあります。売却を決める前から資料を整理しておくことをおすすめします。
確定申告の手続きはどこで行う?
所得税の確定申告は、原則として売却した年の翌年に行います。
国税庁の確定申告書等作成コーナーを利用すれば、画面の案内に従って申告書を作成できます。
ただし、譲渡所得の区分や取得費の取り扱いなどに判断が必要な場合は、入力前に税務署または税理士へ相談することをおすすめします。
日本刀の売却前に確認しておきたいこと
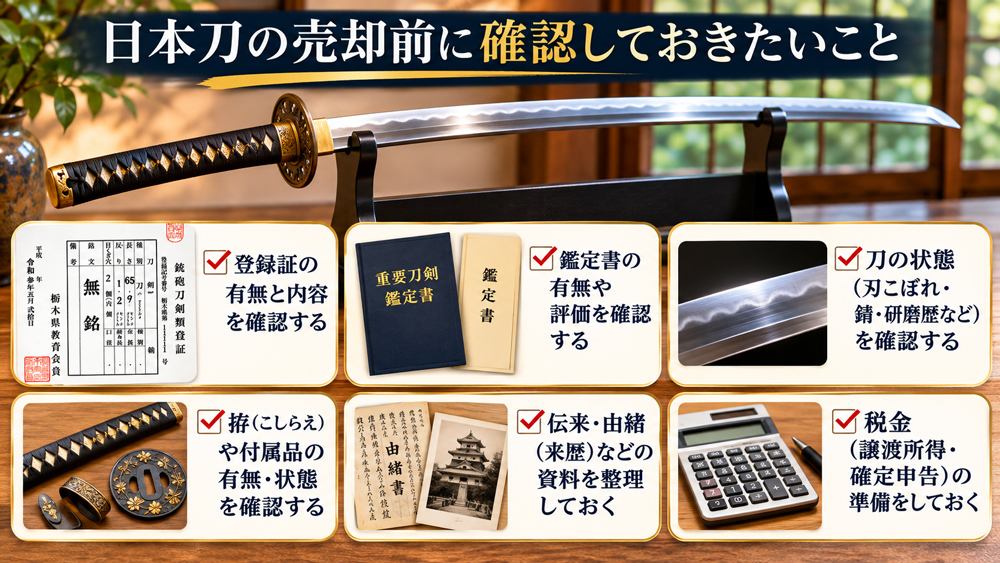
銃砲刀剣類登録証の有無を確認する
日本刀を売却する際には、税金の問題とは別に、銃砲刀剣類登録証を確認する必要があります。
銃砲刀剣類登録証は、その刀剣を適法に所持するために刀剣ごとに交付される公的な書類です。
登録証には刀剣ごとの登録番号が記載されています。登録番号を控え、登録証の表裏を撮影したうえで、刀身、付属品、箱、鑑定書と同じ場所で保管します。
登録証を紛失している場合は、交付元の都道府県の登録窓口へ相談してください。都道府県の教育委員会等(自治体により担当部署が異なります)が登録事務を担当しています。
未登録の日本刀を新たに発見した場合は、最寄りの警察署へ発見届を提出し、その後に登録審査の窓口の案内に従います。
登録証に関する詳しい手続きについては、関連記事:刀剣を譲り渡す際に確認したい手続きをご覧ください。
相続後の所有者変更も忘れずに
登録された刀剣を相続などによって譲り受けた場合は、取得した日から20日以内に、登録証を交付した都道府県の登録窓口へ所有者変更の届出を行います。
これは所得税の確定申告とは別の手続きです。
相続した日本刀を売却する場合は、登録証の確認、所有者変更の届出、売却金額と取得費の整理を、それぞれ区別して進めましょう。
査定額と税務上の利益は異なる
日本刀の査定では、作者、製作時代、保存状態、鑑定書の有無、伝来、刀身の出来などを総合的に判断します。
例えば、地鉄(じがね)の状態、刃文に現れる沸(にえ)や匂(におい)、茎(なかご)の保存状態、拵(こしらえ)や白鞘(しらさや)の有無なども、査定上の確認事項になります。
一方、税金の計算では、その日本刀をいくらで取得したか、売却にどれだけの費用がかかったかといった情報が必要です。
日本刀の美術的な評価と、税務上の取得費は別のものです。
査定金額が高いからといって、必ず高額な所得税が発生するわけではありません。
査定から買取代金の受け取りまでの流れについては、関連記事:刀剣の査定依頼から売却完了までの進め方も参考にしてください。
日本刀の売却と税金に関するよくある質問
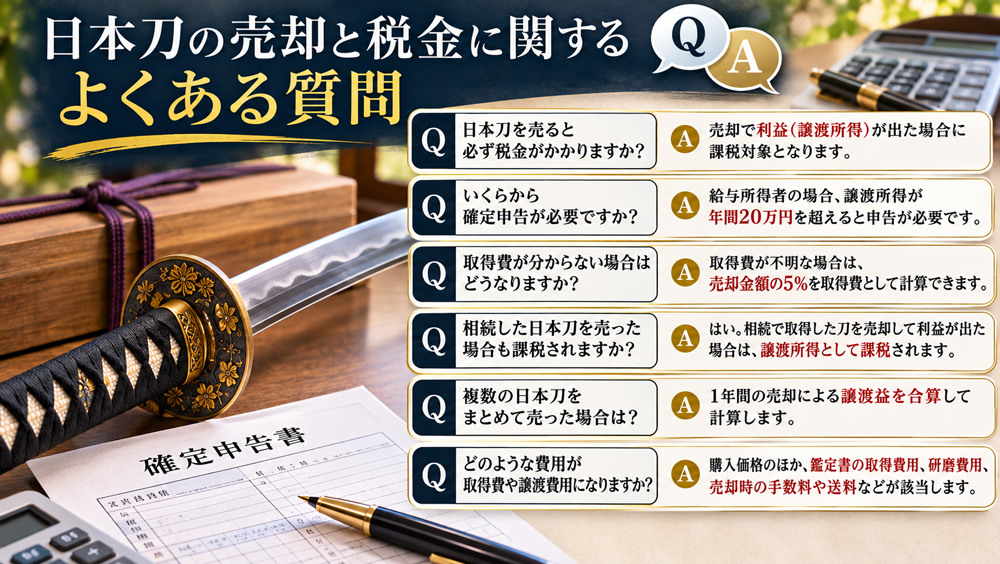
日本刀を30万円以上で売ったら確定申告が必要ですか?
30万円以上で売却したという理由だけで、必ず確定申告が必要になるわけではありません。
30万円は美術工芸品などの生活用動産の非課税規定に関係する価額基準です。実際には、譲渡所得の有無や特別控除、ほかの所得の状況などを確認します。
日本刀を100万円で売った場合、税金はいくらですか?
売却金額だけでは税額は計算できません。
購入価格、売却に直接かかった費用、所有期間、ほかの所得などによって結果が変わります。
100万円で売却しても、取得費が100万円以上であれば、通常その売却による利益は発生しません。
相続した日本刀は購入代金が0円として計算されますか?
相続したという理由だけで、取得費が0円になるわけではありません。
原則として、亡くなった方の取得費を引き継ぐ考え方になります。購入時の記録が残っていない場合は、税務署や税理士に確認してください。
日本刀を複数売却した場合はどうなりますか?
同じ年に複数の日本刀を売却した場合、課税対象となる譲渡所得をまとめて計算する必要があります。
総合課税の譲渡所得に適用される50万円の特別控除は、1振ごとではなく年間の対象となる譲渡益に対して適用されます。
買取店で税金を差し引かれますか?
一般的な個人所有の日本刀を国内の買取専門店へ売却する取引では、通常、買取店が所得税を源泉徴収する仕組みではありません。
申告が必要な場合は、原則として売却した本人が手続きを行います。
売却で損をした場合、給与の税金を減らせますか?
鑑賞用の骨董品や美術品など、生活に通常必要でない資産の売却によって生じた損失は、原則として給与所得などと損益通算できません。
ただし、ほかの総合課税の譲渡所得との関係など、個別の計算については確認が必要です。国税庁
まとめ|日本刀の売却では利益と取得経緯を確認することが大切
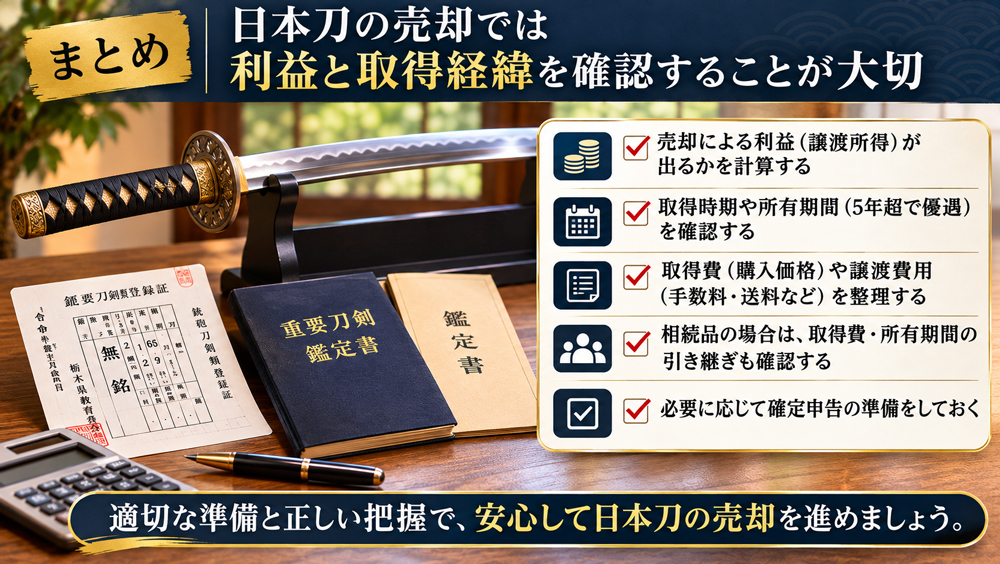
日本刀を売却した場合、必ず税金がかかるわけではありません。
所得税を考えるうえでは、売却金額だけでなく、購入価格などの取得費、売却に直接かかった費用、所有期間、特別控除の適用などを確認することが重要です。
特に、相続によって取得した日本刀では、亡くなった方の購入価格や取得時期を調べる必要があるため、古い領収書や取引記録が残っていないか確認しておくとよいでしょう。
また、30万円という基準と50万円の特別控除は、それぞれ意味が異なります。売却金額だけで確定申告の必要性を判断しないようにしましょう。
株式会社丸英刀剣では、創業70年以上にわたる日本刀の取り扱い経験を生かし、相続品や長年保管されていた日本刀の査定・買取についてもご相談を承っております。
日本刀の売却を検討されている方は、まずは品物の価値を確認することから始めてみてはいかがでしょうか。
なお、本記事は一般的な税制度を解説するものであり、個別の税務判断を行うものではありません。具体的な申告の要否や税額については、税務署または税理士にご確認ください。